印尼航空專案財務風險分析:技術開發與成本效率的權衡
在分析印尼航空專案的過程中,資金分配與技術合作的複雜性是核心課題。這篇文章將探討如何透過股權調整與採購協議來應對財務挑戰,並分析在技術開發與規模化生產間的平衡點。
這份報告旨在分析印尼航空專案中的財務風險與合作模型。我們將探討如何透過股權結構調整來應對開發成本,以及如何透過預期採購量來確保投資回報。
印尼航空專案面臨資金挑戰,股權結構該如何調整? 當技術開發進入關鍵階段時,資金來源的變動往往會改變合作關係的本質。在 KF-21 專案的初期規劃中,韓國政府計畫承擔 60% 的開發成本,其餘 40% 則由國內及外國合作夥伴共同分擔。
這種資金配置模式為後續的合作提供了彈性的空間。根據計畫,製造商韓國航太工業(KAI)持有 20% 的股份,而印尼則持有最後 20% 的股份。然而,在開發過程中,由於印尼政府提出的要求,其持股比例在 2024 年 8 月降至 7.5%。
當我們審視這種股權變動時,可以發現這反映了參與國在面臨龐大研發資金壓力時的策略轉向。印尼透過調整持股比例,試圖在維持合作關係的同時,緩解自家的財務負擔。
在這種變動背景下,印尼提出了另一種補償機制。印尼同意透過印尼航太公司(Indonesian Aerospace)資助 20% 的股份,並計畫在未來約 150 至 200 架的預期產量中,購買其中的 50 架飛機。
這種「低持股、高採購」的模式,是應對印尼航空專案資金挑戰的實際做法。它將風險從股權持有轉向了後續的訂單規模,確保了技術合作的持續性,同時也符合印尼政府的預算考量。
面對龐大的研發資金缺口,調整股權結構不僅是為了分散財務壓力,更是為了重新配置資源以應對長期資金流動性的挑戰。
KF-21 印尼國防合作風險與技術自主之間該如何權衡?
我坐在窗邊的辦公桌前,指尖輕觸著冰冷的咖啡杯,正思考著如何將印尼航空專案財務風險分析中的變數與現實掛鉤。 在技術開發的過程中,獲取關鍵技術與分擔研發成本往往是一對矛盾。韓國在啟動配置開發時,已掌握了 KF-X 專案約 65% 的技術,這使得後續的國際合作更具備目標導向性。
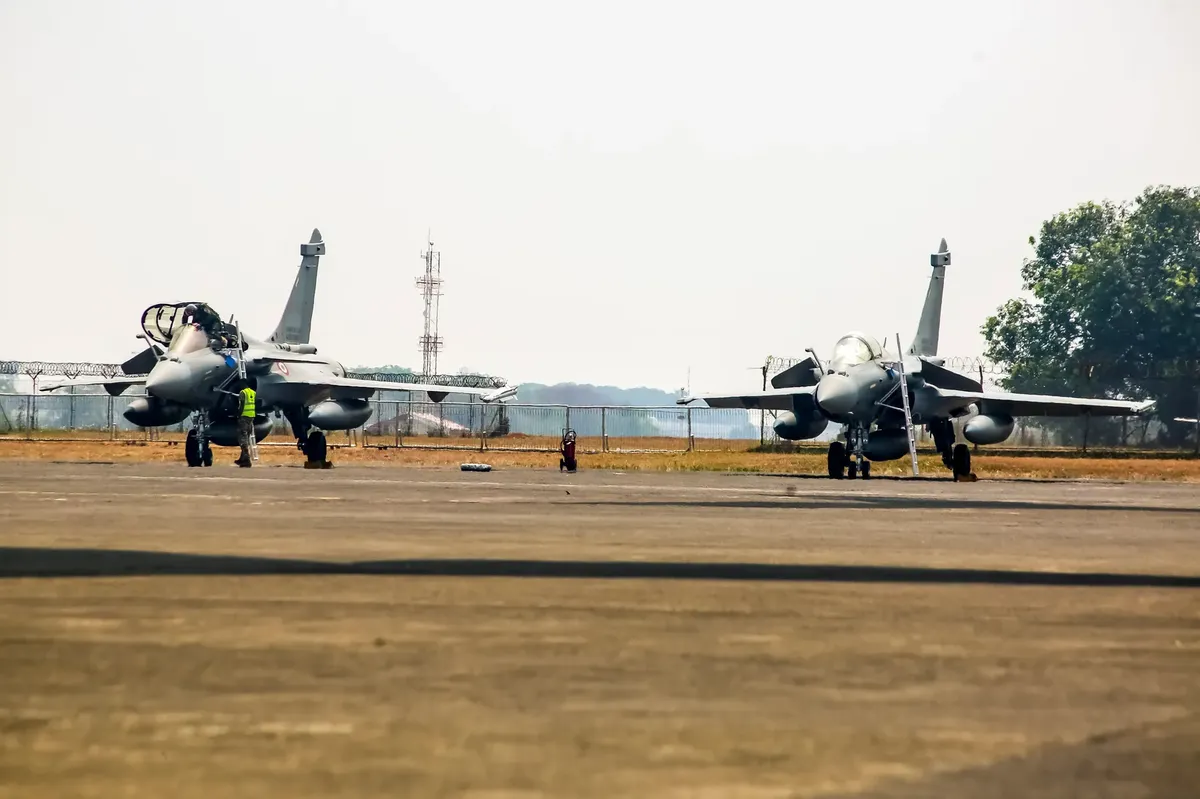
這種技術基礎為合作模式奠定了基礎。在技術缺口仍存在的階段,韓國政府既要努力提升國內研發能力,也需要透過國際合作來填補關鍵技術空白。
對於參與國而言,這種技術與資金的博弈至關重要。印尼在參與過程中,必須在技術獲取與財務風險之間尋求平衡。如果技術轉移的程度與資金投入不成比例,合作的穩定性將面臨挑戰。
在技術與資金的交集點,印尼航空專案的風險管理成為重點。我們需要觀察技術成熟度如何影響投資者的信心。當技術開發進入量產階段,如 2025 年 5 月 20 日韓國防務採購管理局(DAPA)啟動首批量產機組裝時,資金的穩定性便成為考驗。
在追求技術自主的過程中,印尼必須在獲取核心技術與維持合作夥伴關係的風險之間取得平衡,以確保研發進度不因政治或經濟變動而中斷。
根據World Bank的資料,2024年的數值是8.7%。
印尼航空合作模式探討:從研發到量產的轉化
當專案從研發轉向實際生產時,合作模式必須能夠支撐起龐大的工業需求。在 KF-21 的 Block I 計畫中,韓國政府主導了 60% 的股份,這確保了研發方向的一致性。
這種主導權對於確保專案目標達成至關重要。隨著技術成熟,合作模式也需要隨之演進。例如,在 2025 年 12 月 23 日,韓國防務採購管理局在韓國航太工業(KAI)召開會議,正式啟動了 KF-21 附加武器測試計畫。
這類測試計畫的啟動,象徵著專案從單純的飛行測試轉向更複雜的戰鬥能力開發。在這種階段,原有的股權與資金分配必須能應對額外的研發需求。
對於印尼而言,這種轉化過程隱含著潛在的財務壓力。若要維持在合作鏈中的地位,印尼必須在技術升級與資金投入之間做出精確的決策。這不僅是資金問題,更是技術與戰略地位的權衡。
要將研發成果成功轉化為量產能力,合作模式需經歷以下階段: 1. 確立技術規格與研發分工。 2. 建立供應鏈與組裝流程。 3. 實現規模化量產與後續維修支援。
印尼航空專案財務風險評估:成本效率的競爭力
在評估航空專案的財務風險時,單機成本與市場競爭力是不可忽視的指標。透過戰略性的開發路徑,KF-21 的單機成本被控制在比達梭(Rafale)或歐洲戰鬥機(Eurofighter)低 30% 至 40% 的範圍內,甚至在與 F-16V 或歐洲颱風(Gripen E/F)等單發引擎戰鬥機競爭時也具備優勢。
這種成本優勢是吸引合作夥伴的核心誘因。當單機成本降低,參與國在分擔研發預算時的壓力也會相對減輕。
然而,低成本並不代表風險消失。在技術開發過程中,如果預期成本大幅超出預算,原本的合作平衡將會被打破。
| 項目 | 說明 |
|---|---|
| 韓國政府持股 | 60% |
| ك | 20% |
| 預期採購量 | 50 架 |
面對複雜的財務環境,我們必須將成本效率視為風險緩解的工具。透過降低單機成本,專案在滿足技術需求時,也為參與國提供了更寬廣的財務彈性。
成本效率將直接決定產品在國際市場的競爭力,任何研發成本的超支都可能削弱最終產品的價格優勢。
總結:技術驅動下的財務策略
在分析印尼航空專案的過程中,我們看到了技術轉移與資金分配之間的複雜互動。從最初的股權分配到後續的採購協議,每一項決策都是在技術自主與財務穩定之間尋求平衡。 根據 World Bank 的數據,印尼在 2024 年製造業出口的高技術含量佔比為 8.7%。
當我們觀察到 2024 年印尼製造業高科技出口佔比為 8.7% 時,可以發現該國正致力於提升技術附加價值。這種技術增長動能,將直接影響其在國際航空合作中的財務決策能力。
在處理這類複雜專案時,必須預見技術演進帶來的成本變化。如果技術升級速度快於資金到位速度,合作關係可能會面臨重組。
技術突破是核心目標,但穩健的財務策略與股權佈局是確保技術研發能持續推進的基石。
相關文章
股權調整如何影響技術轉移的實質效益? 股權調整的過程,其實是衡量技術轉移實質效益的一個重要指標。當印尼的持股比例從原先的 20% 降至 7.5% 時,這直接反映了在分擔研發成本時,其在決策層面的影響力有所收縮。這使得印尼必須更側重於採購協議來保障自身利益。
在分析這種權力結構變化時,我們可以看到,雖然印尼的股權比例降低了,但其透過印尼航太公司資助 20% 的股份,以及承諾購買 50 架飛機的預期採購量,這兩項行動共同構成了一種新的風險轉嫁機制。這機制讓印尼得以在維持合作的同時,將部分財務風險從股權持有轉移到後續的市場訂單上。這在面對龐大研發資金壓力時,是參與國採取的務實策略。
股權結構的變動會直接影響技術授權的深度與範圍,確保技術轉移能真正落實於當地的產業實力提升。


評論 0